
Un fondo vale il costo che paghi? Dati, strategie, rischio e fiscalità aiutano a confrontarlo con il benchmark e con le alternative in ETF.
Un fondo comune può offrire diversificazione, accesso ai mercati e una gestione professionale. Per capire se crea valore per chi investe, però, bisogna collegare ciò che costa a ciò che fa: quale rischio assume, con quale obiettivo e rispetto a quale alternativa. Fondi attivi ed ETF vanno valutati su queste domande, senza giudizi validi per ogni prodotto.
Per leggere i costi bisogna innanzitutto sapere dove si trovano. Alcuni compaiono come addebiti sul conto; altri vengono prelevati dal patrimonio del fondo e sono già riflessi nel valore della quota. L’assenza di un movimento visibile non equivale quindi all’assenza di un costo.
Per capire quanto paghi bisogna distinguere le spese sostenute quando entri o esci dal fondo da quelle che si ripetono ogni anno. Ai costi ricorrenti possono aggiungersi commissioni di performance, negoziazione e consulenza. Il TER descrive una parte degli oneri e non sempre l’intero costo per te: controlla che cosa include il dato riportato nel documento e quali voci restano fuori.
Il KID, documento contenente le informazioni chiave, presenta caratteristiche, rischi e costi del prodotto in forma standardizzata. Va affiancato alle condizioni del servizio e al rendiconto dei costi effettivamente sostenuti. L’informativa preventiva aiuta a valutare una scelta; il rendiconto successivo permette di verificare ciò che è accaduto.
| Documento o voce | A cosa serve |
|---|---|
| KID del prodotto | Comprendere rischi, scenari e rappresentazione standard dei costi |
| Informativa preventiva sui costi | Stimare l’onere dell’operazione e del servizio |
| Rendiconto dei costi sostenuti | Verificare quanto è stato addebitato nel periodo |
| Condizioni del servizio | Capire cosa comprende la remunerazione del consulente o intermediario |
Attenzione a non sommare più volte lo stesso onere: alcune percentuali riportate nei documenti comprendono già altre voci. Una ricostruzione corretta identifica il perimetro di ogni cifra, il periodo considerato e il capitale su cui è stata calcolata.
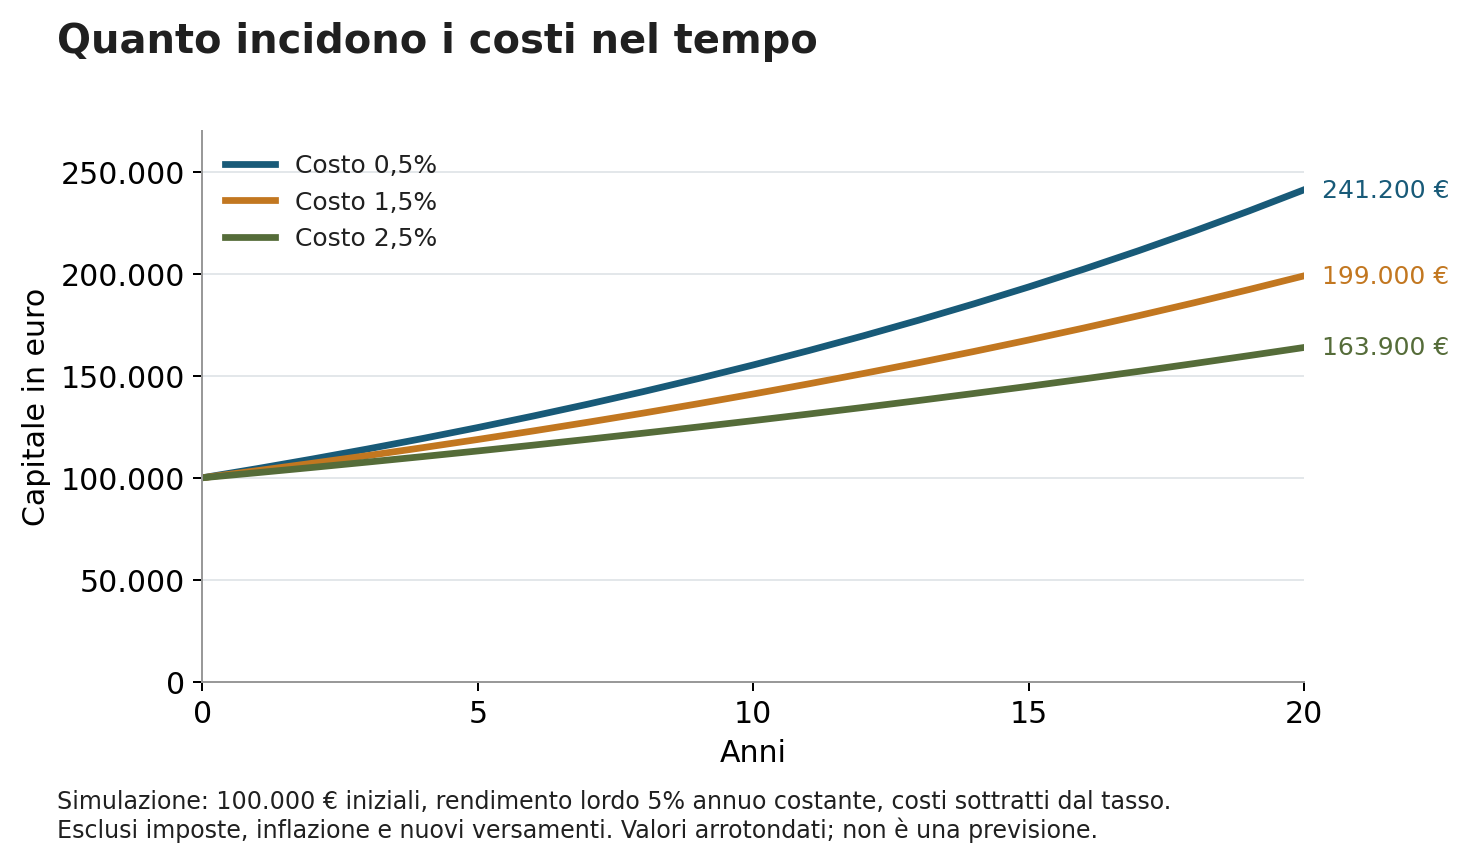
Ipotizziamo 100.000 euro investiti per vent’anni, senza altri versamenti, con un rendimento lordo costante del 5% annuo. Per isolare l’effetto dei costi, consideriamo oneri annui dello 0,5%, dell’1,5% e del 2,5%: in questa semplificazione i rendimenti dopo costi diventano rispettivamente 4,5%, 3,5% e 2,5%.
| Costo annuo ipotizzato | Capitale teorico dopo 20 anni |
|---|---|
| 0,5% | Circa 241.200 € |
| 1,5% | Circa 199.000 € |
| 2,5% | Circa 163.900 € |
Il grafico isola il peso dei costi ipotizzando lo stesso rendimento lordo per tutti: non confronta un fondo reale con un ETF reale. Usa una sottrazione semplificata degli oneri dal rendimento annuo ed esclude imposte, inflazione, spese iniziali, nuovi versamenti e oscillazioni dei mercati. Due strategie diverse possono ottenere risultati lordi differenti: per sceglierle occorre analizzare anche da dove vengono quei risultati.
Il divario finale supera la semplice somma delle commissioni: comprende il rendimento che le risorse prelevate non hanno più potuto generare. È l’effetto della capitalizzazione. Capirlo aiuta a valutare con attenzione anche differenze annue apparentemente modeste, soprattutto sugli orizzonti lunghi. Puoi rifare il conto con i tuoi numeri nel calcolatore dei costi degli investimenti.
William Sharpe ha spiegato un principio aritmetico della gestione attiva: considerando l’insieme degli investitori nello stesso mercato, la ripartizione tra gestione attiva e passiva ha conseguenze precise sui rendimenti aggregati. Dopo i costi, oneri maggiori riducono il risultato medio del gruppo che li sostiene.
Un fondo attivo può meritare un costo superiore se svolge una funzione utile e lascia all’investitore un risultato adeguato dopo gli oneri e rispetto al rischio. Questo non giustifica commissioni di ingresso, uscita o costi ricorrenti sproporzionati. Non esiste una percentuale ragionevole per qualunque strategia: si confrontano strumenti davvero simili, classi di quote accessibili e servizio ricevuto. Una buona storia di rendimento non rende automaticamente conveniente qualsiasi prezzo.
Anche il confronto dei rendimenti deve essere omogeneo: mercato, rischio, valuta, periodo e benchmark vanno letti insieme. Accostare un fondo azionario e uno obbligazionario solo perché nell’ultimo anno hanno ottenuto lo stesso risultato può portare a conclusioni poco utili.
Il benchmark è il riferimento con cui confrontare la gestione. Deve rappresentare ciò che il fondo può effettivamente fare: mercato, valuta, copertura del cambio e rischio. Per un azionario è importante includere i dividendi; per un obbligazionario contano anche durata e qualità del credito. Scegliere a posteriori un indice facile da battere non aiuta a giudicare il gestore.
Se un fondo guadagna l’8% dopo i costi e il suo indice total return il 6%, l’extra rendimento è di 2 punti percentuali. È un esempio ipotetico, non la misura automatica dell’abilità del gestore. Un fondo più esposto al mercato potrebbe aver guadagnato di più proprio perché ha corso più rischio.
L’alpha corretto per il rischio cerca di isolare la parte del rendimento che il modello scelto non spiega con le esposizioni assunte. Nel semplice modello CAPM, ipotizzando un tasso privo di rischio del 2%, un mercato al 6% e un beta di 1,5, il rendimento di riferimento è 2% + 1,5 × (6% − 2%) = 8%. Con un rendimento del fondo dell’8%, lo scarto dal mercato è positivo ma l’alpha rispetto a questo modello è zero. Il beta misura la sensibilità al mercato; il modello e i numeri sono semplificati per spiegare la distinzione.
Nella valutazione concreta si usano serie storiche, modelli coerenti con la strategia e più periodi. Occorre distinguere abilità, esposizione a fattori di rischio e fortuna: un singolo anno non dimostra un alpha persistente. Anche l’information ratio, che rapporta il rendimento in eccesso alla variabilità di quello scarto, va letto insieme a perdite massime, stabilità del team e processo di investimento.
L’indice teorico non paga le spese sostenute dall’investitore. Un ETF che lo segue ha invece costi di gestione, possibili scarti di replica e spese di negoziazione. Per giudicare un fondo conviene quindi fare due confronti: con un benchmark pertinente e con un’alternativa concreta disponibile a chi investe. Se confronti rendimenti già netti dei costi del fondo, non sottrarre il TER una seconda volta.
In un esempio di un anno, un fondo ottiene il 7% lordo e sostiene costi dell’1,5%: con la sottrazione semplificata il risultato è il 5,5%. Un ETF sul riferimento, che rende il 6% lordo e costa lo 0,2%, arriva al 5,8%. Il fondo ha guadagnato di più prima degli oneri ma lascia meno dopo. Se a parità di costi ottenesse l’8% lordo, arriverebbe invece al 6,5%. Sono scenari aritmetici senza imposte o spese operative, non previsioni: mostrano quanto valore aggiunto serva per assorbire un costo maggiore.
SPIVA Europe Year-End 2025 misura la quota di fondi attivi europei che non ha superato il rispettivo indice. Le percentuali indicano fondi sotto benchmark, non perdite di capitale.
| Categoria | Benchmark | Sotto indice 2025 | Sotto indice 10 anni |
|---|---|---|---|
| Azionari globali EUR | S&P World | 70,55% | 98,44% |
| Azionari USA EUR | S&P 500 | 77,04% | 98,22% |
| Governativi EUR | iBoxx EUR Sovereigns | 48,00% | 86,61% |
| Corporate EUR | iBoxx EUR Corporates | 54,10% | 73,64% |
| Corporate GBP | iBoxx GBP Non-Gilts | 45,83% | 70,40% |
Dati al 31 dicembre 2025; rendimenti dei fondi al netto delle commissioni, esclusi i costi di ingresso, e indici total return. Il metodo considera anche fondi chiusi o incorporati. La serie decennale dello S&P World comprende dati ricostruiti anteriori al lancio del 2020. Un indice non è un ETF acquistabile senza costi.
La maggioranza dei fondi azionari considerati ha incontrato difficoltà, soprattutto nel decennio. L’obbligazionario è più articolato: nel 2025 i governativi in euro e i corporate in sterline mostrano una maggioranza sopra benchmark; sui dieci anni il quadro cambia. Questi risultati descrivono un campione passato e non identificano in anticipo il prossimo gestore vincente.
Un portafoglio obbligazionario può essere gestito intervenendo su scadenze, qualità degli emittenti, settori e liquidità. Il gestore può selezionare emissioni che ritiene sottovalutate, evitare debitori fragili, partecipare a nuove emissioni o modificare la sensibilità ai tassi. Queste possibilità possono generare valore; costi di analisi e negoziazione devono però lasciare un vantaggio effettivo al sottoscrittore.
Il rendimento in eccesso non dimostra da solo maggiore efficienza. Se un fondo guadagna più dell’indice perché detiene obbligazioni più lunghe quando i tassi scendono, una parte del risultato può dipendere da una maggiore esposizione ai tassi. Se compra debito meno solido, l’extra rendimento può remunerare un rischio di credito superiore. Per valutare la capacità del gestore bisogna separare questi effetti dalla selezione dei titoli e dai costi.
La duration modificata rende intuitivo il primo punto: con un valore pari a 6, un aumento dei rendimenti di un punto percentuale può produrre una variazione del prezzo di circa −6%, prima di cedole e altri effetti. È un’approssimazione locale, non una previsione; per movimenti ampi conta anche la curvatura della relazione tra prezzo e tassi. Confrontare un fondo con duration 6 e uno con duration 2 richiede quindi più dell’ultima performance.
Un’analisi utile considera periodi favorevoli e sfavorevoli, perdite massime, stabilità del processo e composizione effettiva. Un fondo che si allontana molto dal proprio benchmark può svolgere un ruolo interessante, ma occorre sapere quale. La gestione attiva obbligazionaria merita una valutazione selettiva, senza promuovere o escludere un’intera categoria per principio.
Alcuni fondi possono cambiare in modo discrezionale l’esposizione ai mercati, coprire parte dei rischi, selezionare situazioni particolari o gestire obbligazioni senza seguire rigidamente la composizione di un indice. Un ETF passivo su un mercato ampio non riproduce automaticamente queste decisioni. Il valore va cercato nella funzione svolta nel portafoglio e nei risultati dopo i costi, non nella complessità del nome.
Non significa che quelle strategie siano riservate ai fondi tradizionali: esistono ETF attivi e strumenti indicizzati con regole sofisticate. Bisogna verificare se esista un’alternativa realmente equivalente per esposizioni, libertà del gestore, liquidità e rischi. In alcuni casi replicare una strategia con più ETF richiede ribilanciamenti e operazioni che aggiungono costi; in altri un ETF semplice soddisfa già l’esigenza. La verifica va fatta sul singolo mandato.
Un ETF indicizzato può offrire un’esposizione diversificata a un mercato con costi di gestione contenuti e una negoziazione trasparente. È particolarmente interessante quando l’obiettivo è ottenere quell’esposizione senza pagare una selezione attiva che non si ritiene necessaria. La scelta dell’indice resta però decisiva: un ETF settoriale o concentrato non diventa ampiamente diversificato solo perché contiene più titoli.
Per valutarne l’efficienza si osservano costo ricorrente, commissioni di acquisto e vendita, differenziale tra prezzi di acquisto e vendita e qualità della replica. La tracking difference è lo scarto di rendimento dal benchmark; la tracking error ne misura la variabilità nel tempo. Replica fisica, campionamento e replica sintetica hanno meccanismi diversi, da leggere nei documenti insieme a eventuale prestito titoli e rischio di controparte.
Esistono anche ETF a gestione attiva: ETF descrive la struttura e la negoziazione, mentre attivo o passivo descrive il modo di gestire. Non ha quindi senso contrapporre tutti gli ETF a tutti i fondi comuni come se fossero mondi separati. Un fondo attivo a costo competitivo e con un processo coerente può affiancare strumenti indicizzati, quando svolge una funzione utile e verificabile.
Un ETF non risolve da solo la pianificazione. Un indice obbligazionario di lunga durata può essere inadatto a una spesa vicina; frequenti piccoli acquisti possono rendere rilevanti le commissioni fisse; una vendita per sostituire un vecchio investimento può anticipare imposte. Il confronto va fatto sul costo totale e sulla necessità concreta, non sul solo TER pubblicizzato.
Per una persona fisica fiscalmente residente in Italia che investe fuori dall’attività d’impresa, i proventi dei comuni fondi italiani e degli OICR esteri qualificati, compresi molti ETF UCITS, sono in via ordinaria soggetti al 26%. La parte fiscalmente riferibile a titoli pubblici agevolati beneficia del trattamento al 12,5%, secondo le regole di determinazione previste. Prima di applicare una percentuale occorre quindi identificare lo strumento, il suo regime e la componente agevolata.
Nel regime amministrato, i proventi positivi di questi fondi ed ETF sono normalmente redditi di capitale; le perdite realizzate possono invece generare minusvalenze classificate tra i redditi diversi. Le minusvalenze non compensano i redditi di capitale: vendere un fondo in guadagno non consente, per questo solo fatto, di usare le perdite pregresse. Il trattamento non si deduce dal nome commerciale del prodotto; altri regimi richiedono una valutazione distinta.
Un esempio rende visibile il costo di una sostituzione. Se vendi una posizione con un guadagno imponibile di 10.000 euro, interamente soggetto al 26%, l’imposta è 2.600 euro e il guadagno disponibile dopo questa sola imposta è 7.400 euro. Cambiare strumento può quindi anticipare un prelievo e ridurre il capitale subito reinvestibile. Occorre confrontare questo effetto con minori costi futuri, rischi e durata residua dell’investimento, senza trattare l’imposta anticipata come un costo aggiuntivo necessariamente definitivo.
La scelta tra accumulazione e distribuzione incide anche sui tempi del prelievo personale: una classe ad accumulazione normalmente rinvia la tassazione dei proventi non distribuiti al realizzo, senza renderli esenti. Questa possibilità esiste sia per fondi sia per ETF. Per il patrimonio di una società la lettura fiscale cambia: non si può applicare automaticamente lo stesso calcolo usato per un privato. Della consulenza a parcella per le aziende, e di quanto costa dopo la deduzione, parliamo in investire la liquidità aziendale.
Il servizio può comprendere pianificazione, analisi delle esposizioni, coordinamento delle decisioni e monitoraggio. Per valutarlo, il cliente deve poter capire quali attività vengono svolte, come sono remunerate e quali possibili conflitti di interesse esistono.
Una commissione esplicita rende visibile una voce, ma non garantisce automaticamente un costo totale inferiore. Anche quando il servizio è remunerato attraverso i prodotti, occorre ricostruire l’onere complessivo. La trasparenza consiste nel rendere leggibile l’intero rapporto economico.
È utile chiedere il costo in euro oltre che in percentuale, i servizi inclusi e le differenze rispetto a soluzioni comparabili. Il prodotto meno costoso non è sempre quello più coerente con l’obiettivo; allo stesso tempo, un prezzo più elevato non dimostra da solo una qualità maggiore.
Il rendiconto annuale dei costi e l’elenco degli strumenti sono il punto di partenza. Si distinguono gli oneri di prodotto, di servizio e delle operazioni, verificando eventuali sovrapposizioni e condizioni poco chiare. Il risultato dovrebbe essere una cifra complessiva comprensibile, accompagnata dalla spiegazione di ciò che comprende.
Ridurre spese che non offrono un’utilità proporzionata può migliorare l’efficienza del piano. Anche il cambiamento, però, può avere costi: fiscalità delle vendite, commissioni e caratteristiche dei nuovi strumenti vanno valutate prima di sostituire gli investimenti.
Possiamo partire dai tuoi fondi, dai KID e dal rendiconto dei costi per capire che cosa stanno aggiungendo al portafoglio. Confronteremo risultati, rischi, alternative e conseguenze fiscali delle eventuali sostituzioni. L’obiettivo è riconoscere dove la gestione offre un contributo utile e dove stai pagando una complessità che non ti serve.
EIOPA: Packaged retail and insurance-based investment products, funzione e contenuto dei KID Consultata il 1 ottobre 2026
ESMA: Q&A 1844, informativa annuale sui costi e aggregazione a livello di portafoglio Consultata il 1 ottobre 2026
William F. Sharpe: The Arithmetic of Active Management, Financial Analysts Journal, 1991 Consultata il 1 ottobre 2026
Borsa Italiana: Cos’è un ETF: struttura, negoziazione e caratteristiche degli strumenti indicizzati
Borsa Italiana: Modalità di replica degli ETF: replica fisica, sintetica e prestito titoli
D.Lgs. 461/1997, articolo 6: Regime del risparmio amministrato e compensazione delle minusvalenze.
Verifica dei riferimenti contrassegnati: ottobre 2026. Gli altri riferimenti non hanno una verifica recente documentata; questa consultazione non equivale a una revisione normativa completa.
Il TER descrive una parte degli oneri ricorrenti del fondo e non sempre l’intero costo per te. Va controllato che cosa include il dato riportato nel documento e quali voci restano fuori: ai costi ricorrenti possono aggiungersi commissioni di performance, negoziazione e consulenza. Attenzione a non sommare più volte lo stesso onere, perché alcune percentuali comprendono già altre voci.
In quattro documenti, che rispondono a domande diverse. Il KID presenta rischi, scenari e la rappresentazione standard dei costi del prodotto; l’informativa preventiva stima l’onere dell’operazione e del servizio; il rendiconto dei costi sostenuti dice quanto è stato addebitato nel periodo; le condizioni del servizio spiegano cosa comprende la remunerazione del consulente o dell’intermediario. L’informativa preventiva aiuta a scegliere, il rendiconto successivo permette di verificare.
Dipende da cosa compra, ma il tempo lo amplifica. Nell’esempio dell’articolo, 100.000 euro per vent’anni con un rendimento lordo costante del 5% diventano circa 241.200 euro con costi dello 0,5%, 199.000 con l’1,5% e 163.900 con il 2,5%. Il divario supera la somma delle commissioni, perché comprende il rendimento che le risorse prelevate non hanno più potuto generare. Un costo superiore può avere senso se il fondo svolge una funzione utile e lascia un risultato adeguato dopo gli oneri e rispetto al rischio.
Usa documenti riferiti allo stesso periodo e distingui le diverse voci di costo. Affianca ai costi i servizi, i rischi e le caratteristiche degli strumenti, evitando un confronto basato su una sola percentuale.
Annota ciò che vuoi chiarire, le decisioni già prese e gli obiettivi a cui tieni. Porta i documenti citati nell’articolo: aiutano a partire dalla tua situazione e a individuare gli aspetti da approfondire insieme.
IL PROSSIMO PASSO, INSIEME
Partiamo da ciò che conta per te: la tua situazione, le priorità e i progetti. Mettiamo ordine nelle domande e individuiamo insieme i prossimi passi.
Richiedi una diagnosi o incontriamoci per capire come posso affiancarti. Scegli tu come parlarne: di persona oppure online su Google Meet.
Scegli da dove cominciare. Il primo confronto è senza impegno.