
Anche il bollo incide sul costo degli investimenti aziendali. Sapere come funziona il tetto annuo aiuta a valutare l’organizzazione dei rapporti bancari.
Quando confronti due soluzioni per la liquidità della società, probabilmente guardi rendimento e commissioni. Il bollo merita una voce separata: incide sul risultato e, per patrimoni rilevanti, può cambiare anche in base alla distribuzione dei rapporti tra gli intermediari.
Per iniziare, occorre distinguere il bollo sul conto corrente da quello sui prodotti finanziari: si calcolano in modo diverso. Tenerli separati permette di capire quanto paga davvero la società e di confrontare correttamente le alternative.
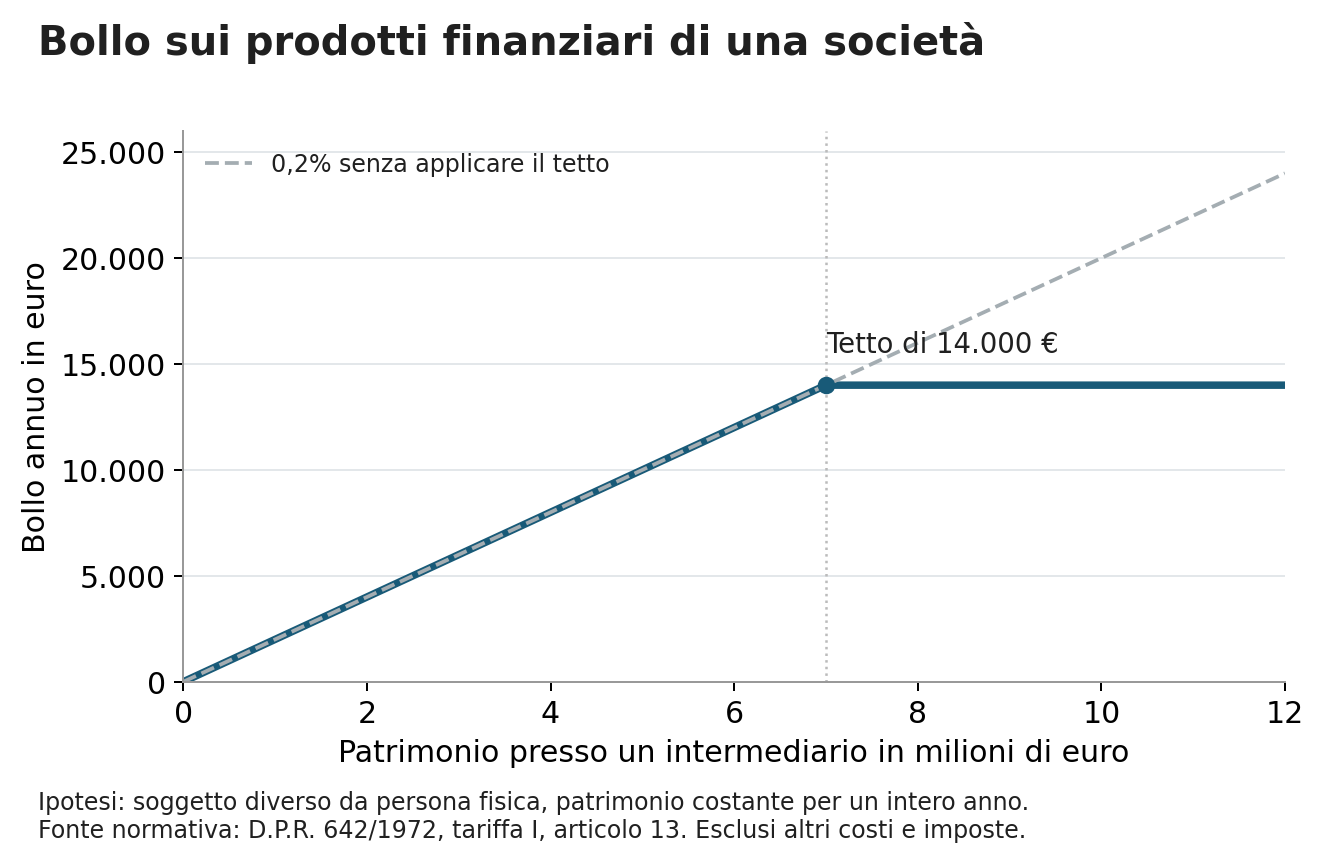
Sulle comunicazioni relative ai prodotti finanziari, l’imposta proporzionale è ordinariamente pari allo 0,2% annuo del valore rilevante. Per i soggetti diversi dalle persone fisiche è previsto un massimo annuo di 14.000 euro. L’applicazione considera i rapporti rilevanti presso lo stesso ente gestore, secondo la disciplina del tributo.
Il tetto non si applica alle persone fisiche. Anche una ditta individuale va distinta da una società: svolgere un’attività d’impresa non trasforma il titolare in una persona giuridica. Il calcolo parte dunque dall’esatta identificazione dell’intestatario.
Se il valore resta costante per l’intero anno, lo 0,2% raggiunge 14.000 euro su 7 milioni. Al di sopra, il limite può ridurre l’incidenza percentuale effettiva presso quell’intermediario. Nella rendicontazione reale contano anche durata, periodicità delle comunicazioni e valorizzazioni previste.
| Valore costante presso un intermediario | 0,2% teorico | Bollo annuo con tetto applicabile |
|---|---|---|
| 1.000.000 € | 2.000 € | 2.000 € |
| 5.000.000 € | 10.000 € | 10.000 € |
| 7.000.000 € | 14.000 € | 14.000 € |
| 10.000.000 € | 20.000 € | 14.000 € |
La tabella e il grafico illustrano un anno intero con valori costanti per una società cui si applica il tetto. Restano fuori commissioni, imposte sui redditi e altri oneri: servono a isolare l’effetto del bollo.
Consideriamo 10 milioni di euro soggetti al bollo proporzionale, mantenuti costanti da una società per un anno. Presso un solo intermediario, nell’esempio, il limite porta il bollo a 14.000 euro. Dividendo le risorse in due rapporti da 5 milioni presso intermediari distinti, ciascuno calcola 10.000 euro e il totale raggiunge 20.000 euro.
La differenza aritmetica è di 6.000 euro annui. È un elemento da misurare, insieme a condizioni economiche, qualità del servizio e continuità operativa. Prima di riorganizzare i rapporti occorre inoltre confermare come il tetto venga applicato al caso concreto.
Una società può avere buone ragioni per lavorare con più banche: finanziamenti, incassi, pagamenti esteri o gestione delle firme. Bisogna inoltre distinguere il denaro depositato dai titoli in custodia, che hanno rischi e tutele differenti. Il risparmio sul bollo va quindi valutato insieme al funzionamento quotidiano dell’impresa.
Per gli estratti di conto corrente dei soggetti diversi dalle persone fisiche, la modifica normativa del 2026 ha portato l’importo annuo a 118 euro. Questa voce segue una logica diversa dal prelievo proporzionale sui prodotti finanziari e va tenuta separata nel confronto.
Il nome commerciale non determina la fiscalità. Un conto deposito, un conto corrente e un investimento presentato come soluzione per la liquidità possono avere discipline diverse. Servono le condizioni del rapporto e la sua corretta classificazione.
Chiedere un prospetto con rendimento lordo, commissioni, bollo e imposte sui proventi rende leggibile il confronto. Il netto della società dipende anche dal suo regime tributario e contabile: il calcolo utilizzato per una persona fisica non può essere trasferito automaticamente.
L’esempio dei 10 milioni permette un secondo confronto. Un risparmio annuo sul bollo di 6.000 euro equivale allo 0,06% di quel patrimonio, cioè sei punti base. Se la soluzione che concentra gli investimenti aggiungesse lo 0,10% di commissioni, il maggior costo sarebbe di 10.000 euro: il saldo delle due voci peggiorerebbe di 4.000 euro. Il calcolo assume un anno intero e valori costanti, senza considerare imposte sui redditi o altri effetti.
Tradurre gli oneri in euro consente di confrontare grandezze che, presentate separatamente, possono apparire più favorevoli di quanto siano. Occorre inoltre distinguere un risparmio ricorrente da un’agevolazione commerciale temporanea. Se l’intermediario si fa carico del bollo per un periodo, vanno lette durata, requisiti, eventuali limiti e condizioni successive: l’onere non scompare necessariamente per tutto l’orizzonte dell’investimento.
Il prospetto conclusivo dovrebbe perciò mostrare almeno il primo anno e un anno ordinario successivo. Accanto ai costi, conviene annotare chi gestisce pagamenti e firme, quali servizi sono essenziali e come si garantisce continuità operativa. Questa analisi rende possibile una scelta motivata: il limite fiscale resta un elemento utile, inserito nel funzionamento reale della tesoreria.
Un risparmio sul bollo può perdere valore se accompagnato da commissioni più alte o da difficoltà operative. Una riorganizzazione può invece migliorare anche il controllo delle risorse e la qualità delle informazioni disponibili.
Per confrontare le alternative servono pochi dati ordinati: a chi è intestato ogni rapporto, quanto vale, quali imposte e commissioni sono state addebitate e a cosa serve. Da qui si può capire se un cambiamento ridurrebbe davvero la spesa complessiva.
Possiamo esaminare i rendiconti della società e confrontare bollo, commissioni e servizi su basi omogenee. Avrai una misura degli effetti di un’eventuale riorganizzazione, collegata alle esigenze operative dell’impresa.
I riferimenti sono disponibili per approfondire. Non è documentata una verifica normativa recente: la data dell’articolo è distinta dall’aggiornamento delle fonti.
Sulle comunicazioni relative ai prodotti finanziari l’imposta proporzionale è ordinariamente lo 0,2% annuo del valore rilevante. Per i soggetti diversi dalle persone fisiche è previsto un massimo annuo di 14.000 euro, che con un valore costante per l’intero anno si raggiunge a 7 milioni. Nella rendicontazione reale contano anche durata, periodicità delle comunicazioni e valorizzazioni previste.
L’applicazione considera i rapporti rilevanti presso lo stesso ente gestore. Nell’esempio dell’articolo, 10 milioni costanti presso un solo intermediario portano il bollo a 14.000 euro; divisi in due rapporti da 5 milioni presso intermediari distinti, ciascuno calcola 10.000 euro e il totale arriva a 20.000. Prima di riorganizzare i rapporti va confermato come il tetto viene applicato al caso concreto.
Il risparmio sul bollo è un elemento da misurare insieme a condizioni economiche, qualità del servizio e continuità operativa. Una società può avere buone ragioni per lavorare con più banche: finanziamenti, incassi, pagamenti esteri o gestione delle firme. Nell’esempio dei 10 milioni, 6.000 euro di bollo in meno equivalgono a sei punti base: se la soluzione che concentra gli investimenti aggiungesse lo 0,10% di commissioni, il saldo peggiorerebbe di 4.000 euro.
Riunisci rendiconti, addebiti e condizioni dei rapporti intestati alla società. Il confronto con l’intermediario e il professionista fiscale aiuta a ricostruire come è stato determinato l’importo.
Annota ciò che vuoi chiarire, le decisioni già prese e gli obiettivi a cui tieni. Porta i documenti citati nell’articolo: aiutano a partire dalla tua situazione e a individuare gli aspetti da approfondire insieme.
IL PROSSIMO PASSO, INSIEME
Partiamo da ciò che conta per te: la tua situazione, le priorità e i progetti. Mettiamo ordine nelle domande e individuiamo insieme i prossimi passi.
Richiedi una diagnosi o incontriamoci per capire come posso affiancarti. Scegli tu come parlarne: di persona oppure online su Google Meet.
Scegli da dove cominciare. Il primo confronto è senza impegno.