
Dopo un decesso, non basta sapere chi è intestatario del conto. Vediamo a chi spetta il denaro, chi può utilizzarlo e quali documenti servono.
Dopo la morte di un familiare, bollette e altre spese continuano ad arrivare. Se i risparmi sono su un conto cointestato, viene spontaneo chiedersi se l’altro titolare possa usarli. Per rispondere bisogna capire a chi appartiene il denaro, quali operazioni consente il contratto e quali documenti richiede la banca.
La cointestazione, da sola, non garantisce l’accesso immediato a tutto il saldo. Contano contratto, provenienza del denaro e situazione successoria. Capire in anticipo queste differenze permette di organizzare la liquidità familiare con maggiore consapevolezza.
Nei rapporti tra i cointestatari, le quote si presumono uguali salvo prova contraria. Questo significa che documentare la provenienza delle somme può modificare la ricostruzione della proprietà. Estratti conto e accordi diventano quindi rilevanti quando si deve individuare la parte del defunto.
La firma disgiunta consente invece di compiere operazioni separatamente secondo le condizioni del rapporto. L’articolo 1854 del codice civile disciplina la solidarietà verso la banca in questa situazione. La possibilità di operare non rende ciascun titolare proprietario esclusivo dell’intero saldo.
Si può quindi essere autorizzati a prelevare 30.000 euro senza avere il diritto di trattenerli integralmente nei rapporti con gli altri titolari o con gli eredi. È una distinzione pratica: l’esecuzione di un’operazione da parte della banca non risolve ogni questione sulla spettanza del denaro.
Consideriamo un esempio: un conto con 100.000 euro intestato a due coniugi, le cui somme appartengono effettivamente a entrambi in parti uguali. Dopo il decesso, 50.000 euro restano di proprietà del superstite; gli altri 50.000 entrano nella successione.
Se mancano disposizioni testamentarie e il defunto lascia il coniuge e due figli, sulla quota ereditaria spettano un terzo al coniuge e due terzi complessivi ai figli. Nell’esempio, il superstite avrebbe i propri 50.000 euro e circa 16.667 euro ereditati; ciascun figlio circa 16.667 euro. Il calcolo è illustrativo e non considera altri beni, debiti o situazioni particolari.
| Somma nell’esempio | Destinazione economica |
|---|---|
| 50.000 € appartenenti al superstite | Restano del superstite |
| 50.000 € appartenenti al defunto | Entrano nella successione |
| Un terzo della quota ereditaria | Spetta al coniuge nell’ipotesi descritta |
| Due terzi della quota ereditaria | Spettano complessivamente ai due figli |
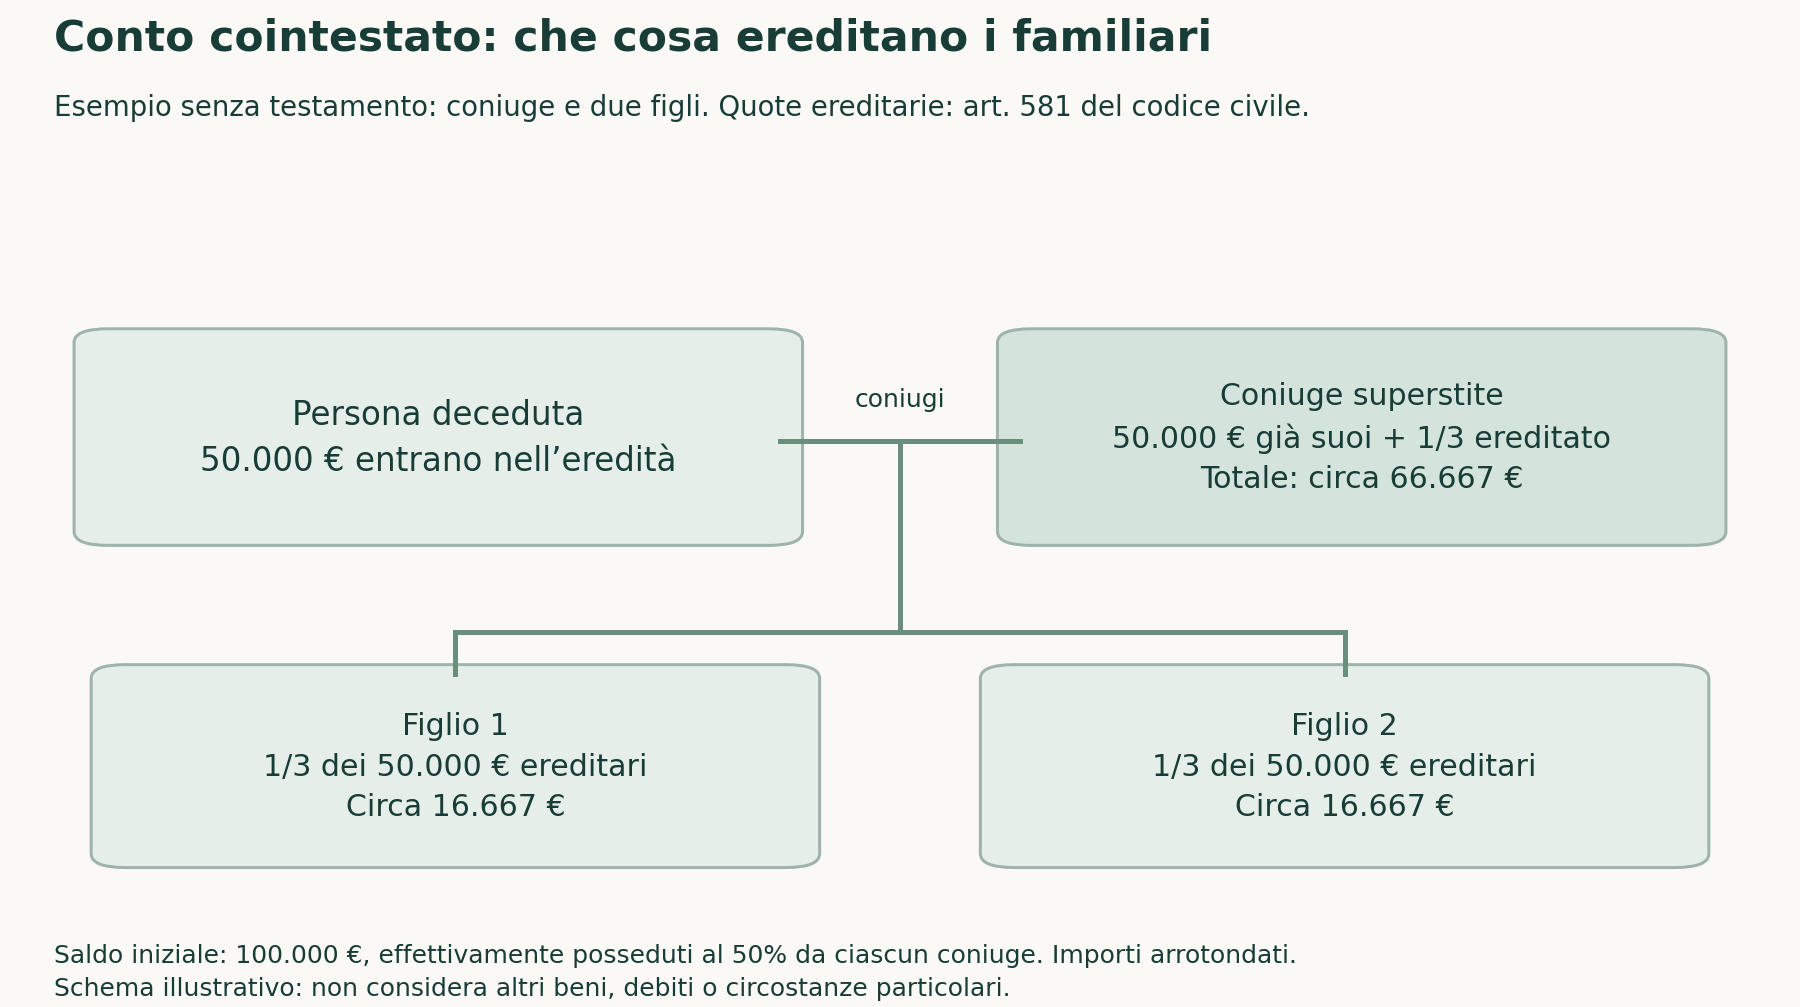
La tabella mostra a chi spetta il denaro nell’esempio. Per sapere quando ciascuno potrà utilizzarlo, bisogna considerare anche le pratiche da completare e le condizioni del conto.
La banca ha obblighi tributari in relazione ai beni del defunto. Deve acquisire la documentazione prevista, compresa quella relativa alla successione oppure la dichiarazione di esonero nei casi ammessi. Questi adempimenti incidono sulla gestione delle disponibilità.
Per stabilire quali operazioni il superstite possa continuare a effettuare, occorre leggere le clausole del conto, la modalità di firma e le eventuali opposizioni. Non esiste quindi una risposta universale secondo cui metà del saldo sia sempre subito utilizzabile o tutto il conto debba essere necessariamente bloccato.
Puoi chiedere alla banca, già oggi, quali documenti richiederebbe e come gestirebbe addebiti ricorrenti e disponibilità del superstite. Una procedura conosciuta in anticipo rende più facile predisporre risorse per le spese essenziali.
Con una delega si autorizza un’altra persona a operare entro determinati limiti, senza attribuirle la proprietà delle somme. Normalmente l’operatività delegata cessa alla morte del titolare, secondo le condizioni del rapporto: va quindi distinta dagli strumenti con cui si organizza il passaggio del patrimonio.
Un conto comune può essere utile per le spese condivise. Per altri risparmi può invece essere preferibile mantenere una titolarità individuale, anche per rendere più chiara la provenienza del denaro. La scelta dipende dalla funzione assegnata a ciascun rapporto.
Spesso il miglioramento consiste nel distribuire meglio le funzioni: spese correnti, riserva personale e risparmi di lungo periodo. In questo modo tutta la famiglia non dipende, per ogni necessità, dall’operatività di un unico conto.
Una famiglia può avere risorse sufficienti sulla carta e incontrare ugualmente difficoltà nei primi mesi. Per evitarlo, è utile affiancare all’elenco dei conti una piccola mappa operativa: intestatari, modalità di firma, provenienza delle somme, pagamenti collegati e referente bancario. La domanda è concreta: se uno dei titolari non potesse più operare, quali spese continuerebbero a essere pagate e da quali disponibilità?
Supponiamo che le uscite essenziali siano 2.400 euro al mese e che il superstite possa coprirne 1.500 con entrate proprie. Il disavanzo mensile sarebbe di 900 euro. In uno scenario prudenziale di sei mesi occorrerebbero 5.400 euro, cui aggiungere spese iniziali e un margine. I sei mesi sono un’ipotesi di pianificazione, non una previsione sulla durata della pratica. Il calcolo serve a dimensionare una riserva effettivamente accessibile.
Non bisogna confondere questa organizzazione preventiva con prelievi diretti a sottrarre somme agli eredi. Titolarità e provenienza del denaro devono restare ricostruibili. Estratti conto, documenti del rapporto e informazioni ordinate aiutano sia la banca sia i professionisti della successione: riducono le incertezze e permettono di affrontare separatamente i bisogni immediati e la ripartizione definitiva del patrimonio.
La verifica parte dalle uscite che continuerebbero dopo un decesso: casa, rate, utenze e assistenza. Bisogna capire chi potrebbe sostenerle con risorse proprie e distinguere il denaro accessibile dalle somme ancora soggette a liquidazione o documentazione.
Una polizza vita può contribuire alla liquidità successiva, nei suoi tempi contrattuali; un testamento può organizzare la destinazione dei beni rispettando i diritti riservati. Il loro valore emerge quando sono coordinati con conti, spese e composizione del patrimonio.
Possiamo esaminare i conti e le spese della famiglia per capire quali somme resterebbero accessibili dopo un decesso. Questo permette di organizzare una riserva per i pagamenti quotidiani mentre si completano le pratiche successorie.
Codice civile, articolo 1298: Rapporti interni tra creditori o debitori solidali
Codice civile, articolo 1854: Conto corrente intestato a più persone
Codice civile, articolo 581: Concorso del coniuge con i figli
D.Lgs. 346/1990, articolo 48: Obblighi degli intermediari nelle successioni
I riferimenti sono disponibili per approfondire. Non è documentata una verifica normativa recente: la data dell’articolo è distinta dall’aggiornamento delle fonti.
Non esiste una risposta universale: né metà del saldo è sempre subito utilizzabile, né tutto il conto deve essere necessariamente bloccato. La banca ha obblighi tributari sui beni del defunto e deve acquisire la documentazione prevista, compresa quella relativa alla successione o la dichiarazione di esonero nei casi ammessi. Quali operazioni può continuare a fare il superstite dipende dalle clausole del conto, dalla modalità di firma e dalle eventuali opposizioni. Puoi chiedere alla banca già oggi quali documenti richiederebbe.
Nei rapporti tra i cointestatari le quote si presumono uguali, salvo prova contraria: documentare la provenienza delle somme, con estratti conto e accordi, può modificare la ricostruzione della proprietà. La firma disgiunta ti permette di operare separatamente, ma non ti rende proprietario esclusivo dell'intero saldo: puoi essere autorizzato a prelevare 30.000 euro senza avere il diritto di trattenerli integralmente verso gli altri titolari o gli eredi.
Dipende dalla funzione che assegni a ciascun rapporto. Un conto comune può essere utile per le spese condivise; per altri risparmi può essere preferibile mantenere una titolarità individuale, anche per rendere più chiara la provenienza del denaro. Spesso il miglioramento consiste nel distribuire meglio le funzioni (spese correnti, riserva personale, risparmi di lungo periodo), così che la famiglia non dipenda per ogni necessità dall'operatività di un unico conto.
Chiedi quali documenti occorrono, quali operazioni sono consentite e come vengono gestite le somme durante la pratica. Il chiarimento va riferito al contratto e alla situazione successoria concreta.
Annota ciò che vuoi chiarire, le decisioni già prese e gli obiettivi a cui tieni. Porta i documenti citati nell’articolo: aiutano a partire dalla tua situazione e a individuare gli aspetti da approfondire insieme.
IL PROSSIMO PASSO, INSIEME
Partiamo da ciò che conta per te: la tua situazione, le priorità e i progetti. Mettiamo ordine nelle domande e individuiamo insieme i prossimi passi.
Richiedi una diagnosi o incontriamoci per capire come posso affiancarti. Scegli tu come parlarne: di persona oppure online su Google Meet.
Scegli da dove cominciare. Il primo confronto è senza impegno.