
Mettere insieme investimenti, costi e liquidità permette di capire quali rapporti sono utili e dove puoi migliorare la gestione.
Con il tempo può succedere di accumulare rapporti con più banche: una segue l’azienda, un’altra gli investimenti personali, un’altra ancora custodisce la liquidità. Ogni relazione ha una sua ragione, ma alla fine può diventare difficile rispondere a una domanda semplice: come funziona il patrimonio nel suo insieme?
Il caso reale da cui partiamo riguarda un imprenditore con 12,5 milioni di euro distribuiti tra cinque banche: 8 milioni investiti dalla società, 3 milioni investiti a titolo personale e 1,5 milioni di liquidità. Il costo medio annuo indicato per gli 11 milioni investiti è del 3,8%. Da questi numeri possiamo partire per capire quanto pesa la gestione e quali verifiche servono prima di intervenire.
Per prima cosa bisogna separare il denaro dell’impresa da quello della persona. L’azienda deve pagare fornitori, imposte e investimenti; la famiglia può dover finanziare gli studi dei figli, la pensione o un passaggio successorio. Guardare tutto insieme aiuta a decidere meglio, ma non rende queste risorse liberamente trasferibili da un titolare all’altro. Della separazione giuridica fra impresa e famiglia parliamo in holding di famiglia.
La ripartizione del caso aiuta a individuare le prime verifiche:
| Componente | Importo del caso | Prima domanda da chiarire |
|---|---|---|
| Patrimonio finanziario societario | 8.000.000 € | Quale parte serve all’attività e con quali scadenze? |
| Patrimonio finanziario personale | 3.000.000 € | Quali obiettivi familiari deve finanziare? |
| Liquidità | 1.500.000 € | A chi appartiene e quali pagamenti deve coprire? |
Per la liquidità occorre chiarire anzitutto a chi appartiene e quali pagamenti deve coprire. Le imposte attese nei prossimi mesi e un capitale senza utilizzi previsti per anni richiedono tempi e rischi differenti. Questo passaggio viene prima della ricerca di rendimento.
Riunendo i rendiconti possiamo rispondere a domande concrete: quanto costa la gestione nell’arco di un anno? Quanto dipende dalle stesse società, dagli stessi settori o dalla stessa valuta? Quali somme sono disponibili quando servono? Il valore della visione d’insieme sta nel poter collegare ogni risposta a una decisione.
Più banche possono offrire servizi complementari. Sul piano degli investimenti, però, fondi con nomi diversi possono detenere le stesse società. Per capire se il patrimonio è diversificato bisogna guardare anche alle attività sottostanti e al loro peso complessivo.
Lo stesso vale per le commissioni. Se cinque intermediari applicano una percentuale a cinque parti del capitale, quella percentuale non si moltiplica per cinque: il costo medio va ponderato per gli importi. Le inefficienze possono invece trovarsi in prodotti onerosi, servizi duplicati o condizioni poco competitive, da verificare sui documenti. Per una società, fra le voci da leggere sui rendiconti c’è anche l’imposta di bollo sul dossier titoli.
Il punto di partenza è un calcolo semplice: 11.000.000 × 3,8% = 418.000 euro all’anno. Gli 11 milioni comprendono gli investimenti della società e quelli personali. I restanti 1,5 milioni di liquidità rimangono fuori da questa base: i loro eventuali costi vanno rilevati separatamente. Il calcolo misura il peso del 3,8% su un capitale costante; il costo effettivamente sostenuto in un anno si ricostruisce dai rendiconti.
Il 3,8% deve essere ricostruito includendo le stesse voci per tutti gli intermediari: prodotti, servizio, transazioni ed eventuali commissioni di performance, evitando duplicazioni. Per il costo effettivo di un anno conta il capitale mediamente investito; per questo esempio manteniamo invece una base costante di 11 milioni. Anche il periodo deve essere lo stesso. Una media semplice delle percentuali applicate dalle cinque banche sarebbe corretta soltanto con capitali uguali.
Il motivo per analizzare i costi è concreto: a parità di risultato lordo, una spesa maggiore lascia meno risorse all’investitore. William Sharpe ha descritto questo principio per gli aggregati di mercato. Il suo contributo aiuta a leggere l’effetto dei costi, senza dimostrare la superiorità di uno specifico prodotto.
Possiamo ora costruire due scenari di confronto, senza presentarli come condizioni già ottenute. A parità di 11 milioni investiti, un costo complessivo del 2% vale 220.000 euro annui; all’1,2% vale 132.000 euro. Rispetto ai 418.000 euro iniziali, le differenze sono rispettivamente 198.000 e 286.000 euro. Le percentuali alternative sono ipotesi: prima di farne un obiettivo servono proposte confrontabili per servizi, strumenti e rischio.
| Costo annuo su 11 milioni | Importo e differenza dal punto di partenza |
|---|---|
| 3,8%, dato di partenza | 418.000 € all’anno; base di confronto |
| 2,0%, scenario illustrativo | 220.000 € all’anno; 198.000 € in meno |
| 1,2%, scenario illustrativo | 132.000 € all’anno; 286.000 € in meno |
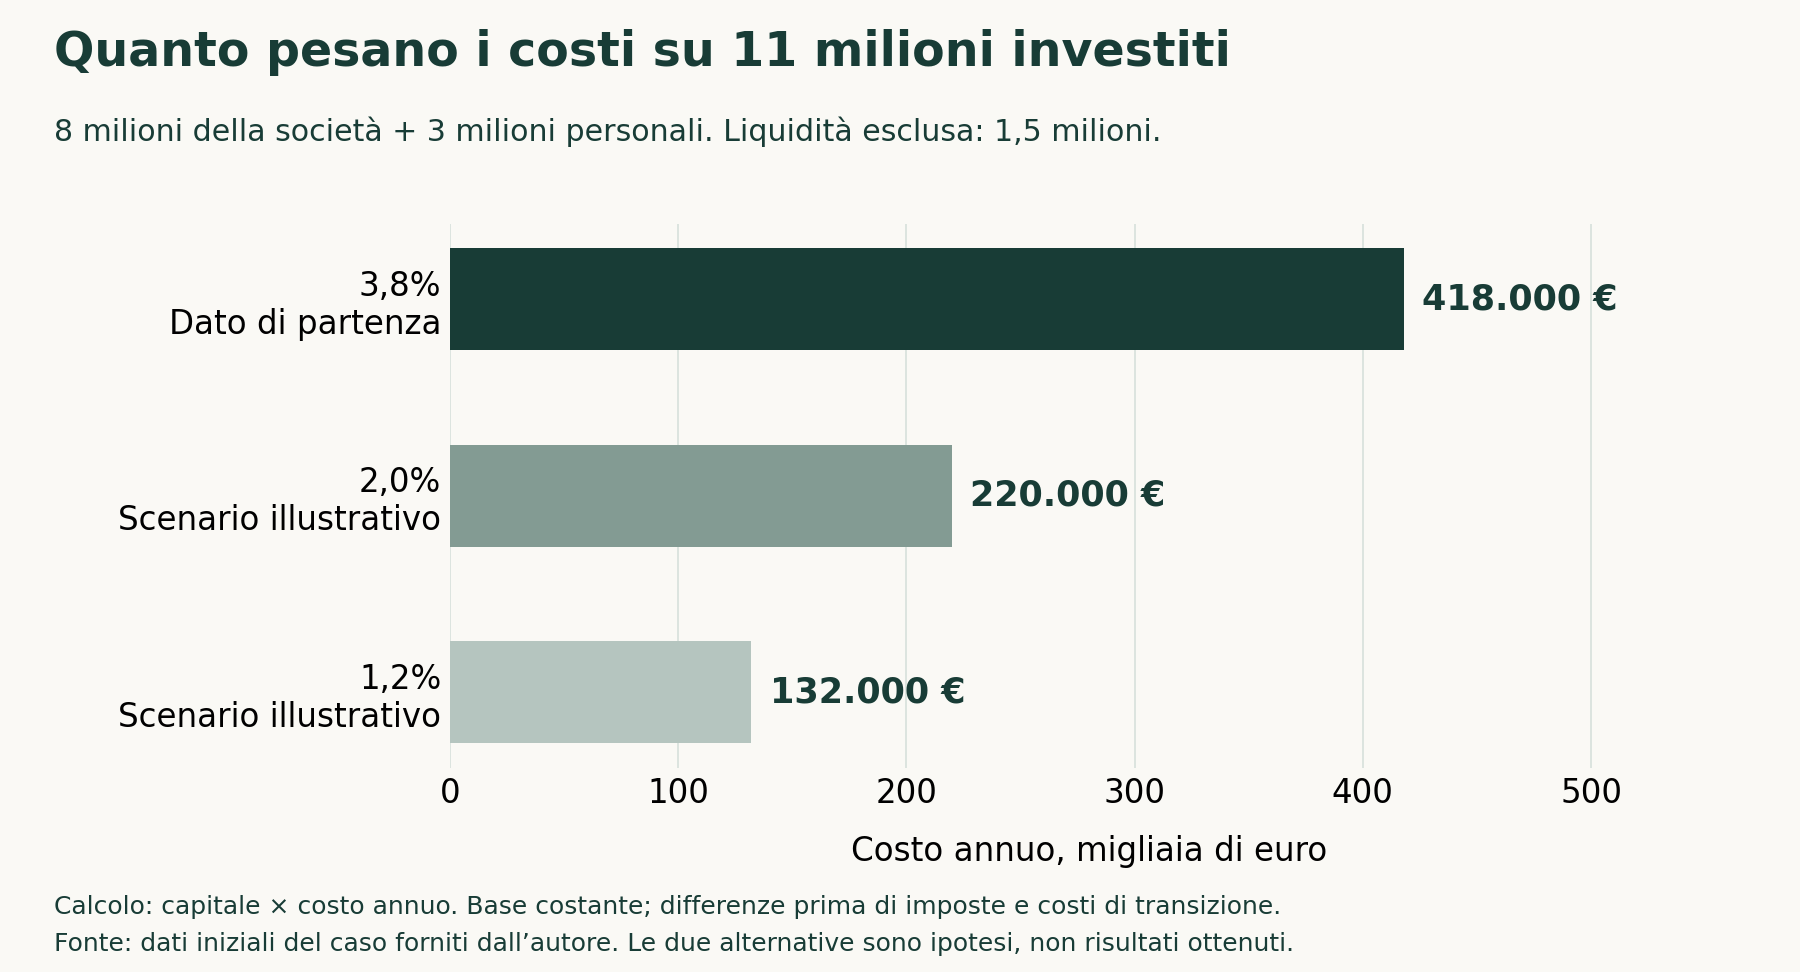
Queste differenze misurano soltanto minori costi teorici. Non sono una previsione di rendimento, né un incremento certo del patrimonio. Se una performance è già calcolata al netto delle commissioni, aggiungere nuovamente il risparmio conterebbe due volte lo stesso effetto. Anche gli interessi sulla liquidità e il risultato dei nuovi investimenti richiedono un calcolo separato: non li attribuiamo alla riorganizzazione senza dati che permettano di verificarli.
Per ricostruire il patrimonio serve anzitutto una data comune. Se un estratto conto si riferisce a marzo e un altro a giugno, sommarli può confondere movimenti del mercato e variazioni del capitale. Ogni posizione dovrebbe riportare intestatario, valore alla stessa data, valuta, funzione, costi e disponibilità. Per i fondi va identificata la classe di quota: lo stesso portafoglio può essere accessibile attraverso classi con oneri differenti.
Anche i rendimenti possono rispondere a domande diverse. La performance della gestione va separata dall’effetto dei versamenti e dei prelievi decisi dal cliente. Se durante l’anno entrano 50.000 euro, il solo aumento del saldo non misura il guadagno. Il rendiconto deve spiegare il criterio utilizzato e distinguere contributi esterni, risultati finanziari e spese, così da evitare confronti solo apparentemente omogenei.
Prima di cambiare strumenti o intermediari bisogna calcolare anche il costo del cambiamento. Commissioni di uscita e ingresso, differenziali di negoziazione e imposte anticipate possono assorbire parte del vantaggio. Il tempo necessario a recuperare i soli costi iniziali si ottiene dividendo tali costi per il risparmio annuo confrontabile, nell’ipotesi semplificata di condizioni costanti. Senza preventivi e posizione fiscale non attribuiamo al caso un tempo di recupero numerico.
Alla fine dell’analisi deve essere chiaro perché ogni rapporto bancario viene mantenuto. Può servire all’operatività dell’impresa, offrire condizioni utili o custodire una parte degli investimenti. Il numero delle banche, da solo, non misura l’efficienza: conta che servizi, costi e rischi rispondano alle esigenze della persona e dell’azienda.
Il controllo successivo confronta costi effettivi, rischio assunto, disponibilità delle somme e avanzamento verso gli obiettivi. Il rendimento resta importante, ma va letto su basi omogenee e insieme al servizio ricevuto.
Se utilizzi più banche, possiamo riunire rendiconti, costi ed esposizioni in un quadro coerente. Individueremo i rapporti che svolgono una funzione utile e le modifiche da valutare, misurandone oneri e tempi di recupero.
Caso reale seguito dall’autore; dati di partenza confermati: 12,5 milioni complessivi, 11 investiti, costo medio 3,8%. Calcoli annualizzati; 2% e 1,2% sono scenari illustrativi.
William F. Sharpe: The Arithmetic of Active Management, Financial Analysts Journal, 1991 Consultata il 1 ottobre 2026
Verifica dei riferimenti contrassegnati: ottobre 2026. Gli altri riferimenti non hanno una verifica recente documentata; questa consultazione non equivale a una revisione normativa completa.
Non è il numero delle banche a fare il costo: se cinque intermediari applicano una percentuale a cinque parti del capitale, il costo medio va ponderato per gli importi, non moltiplicato per cinque. Nel caso descritto, 11 milioni investiti a un costo medio del 3,8% valgono 418.000 euro all’anno. Le inefficienze vanno cercate nei prodotti onerosi, nei servizi duplicati e nelle condizioni poco competitive, da verificare sui documenti.
Significa leggere insieme i rendiconti di tutte le banche per rispondere a domande concrete: quanto costa la gestione in un anno, quanto dipende dalle stesse società, dagli stessi settori o dalla stessa valuta, quali somme sono disponibili quando servono. Serve un rendiconto unico, con una data comune e, per ogni posizione, intestatario, valore, valuta, funzione, costi e disponibilità. Il valore della visione d’insieme sta nel collegare ogni risposta a una decisione.
I numeri del caso no: il 2% e l’1,2% sono scenari illustrativi, non risultati ottenuti, e le differenze misurano soltanto minori costi teorici, non una previsione di rendimento. Il metodo sì: ricostruire il costo medio con le stesse voci per tutti gli intermediari, sullo stesso periodo, e confrontare proposte comparabili per servizi, strumenti e rischio. Il tuo costo effettivo si ricostruisce dai tuoi rendiconti.
Riunisci investimenti, costi e disponibilità presso i diversi intermediari, distinguendo le risorse personali da quelle aziendali. Aggiungi scadenze e progetti per leggere i numeri nel loro contesto.
Annota ciò che vuoi chiarire, le decisioni già prese e gli obiettivi a cui tieni. Porta i documenti citati nell’articolo: aiutano a partire dalla tua situazione e a individuare gli aspetti da approfondire insieme.
IL PROSSIMO PASSO, INSIEME
Partiamo da ciò che conta per te: la tua situazione, le priorità e i progetti. Mettiamo ordine nelle domande e individuiamo insieme i prossimi passi.
Richiedi una diagnosi o incontriamoci per capire come posso affiancarti. Scegli tu come parlarne: di persona oppure online su Google Meet.
Scegli da dove cominciare. Il primo confronto è senza impegno.