
Quanto cambieranno le tue entrate quando smetterai di lavorare? Una stima delle spese e della pensione aiuta a preparare per tempo ciò che manca.
Il pensionamento cambia l’organizzazione delle giornate, ma anche quella del bilancio familiare. Sapere quando sarà possibile smettere di lavorare è importante; capire con quali entrate si vivrà permette di prepararsi in modo più concreto.
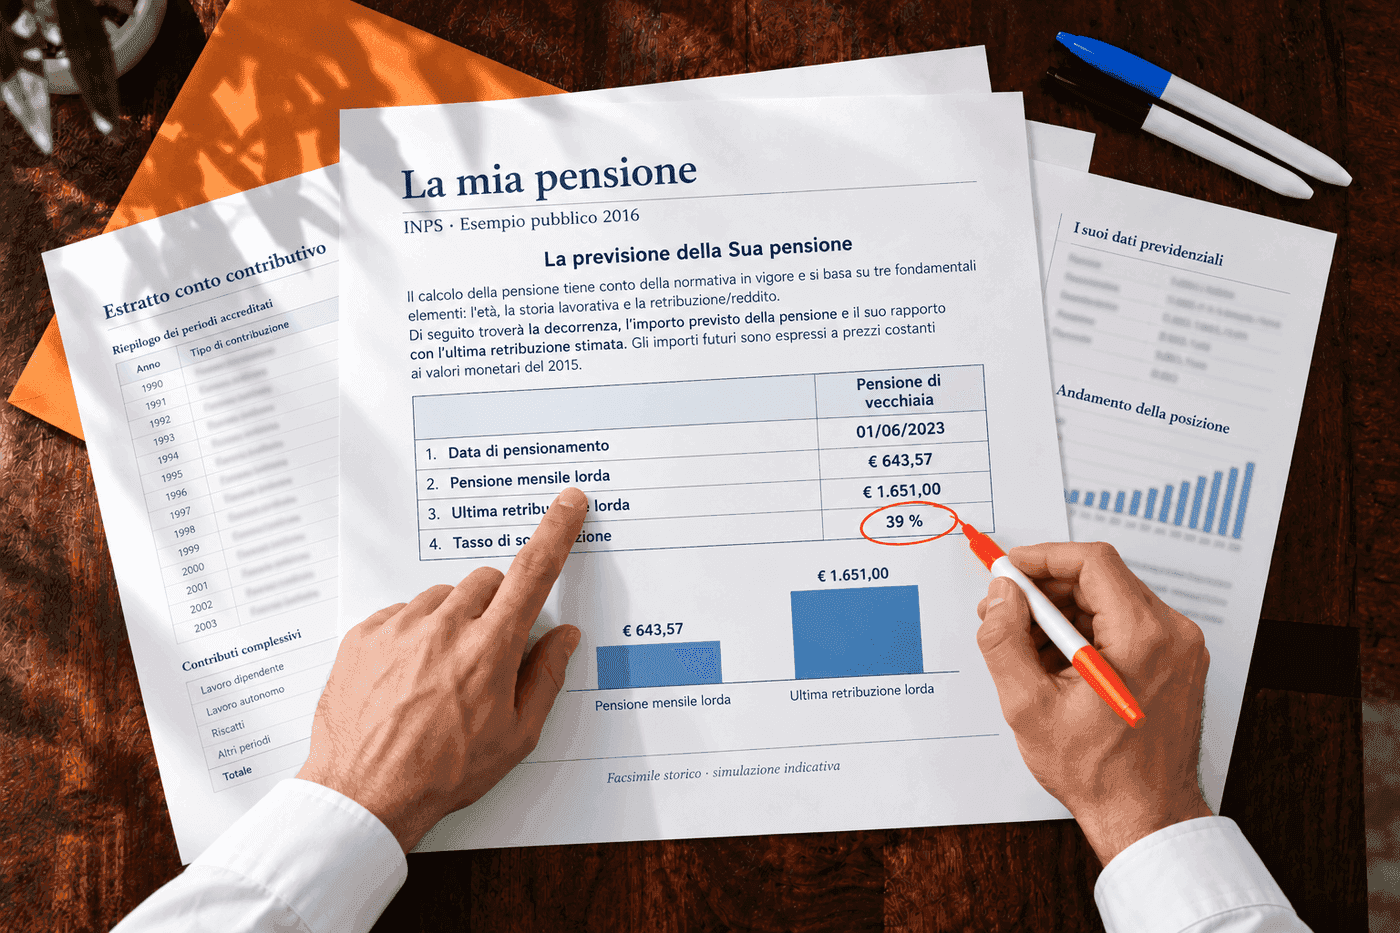
Il tasso di sostituzione confronta la pensione con il reddito da lavoro preso come riferimento. Ti dice quanta parte di quel reddito verrebbe sostituita. Perché il confronto sia utile, gli importi devono essere omogenei, per esempio entrambi netti, e vanno messi accanto alle spese che prevedi.
Se il reddito annuo netto di riferimento è di 36.000 euro e la pensione annua netta stimata è di 24.000 euro, il tasso di sostituzione è circa il 66,7%. Le entrate si ridurrebbero di 12.000 euro l’anno. Sono due modi di leggere lo stesso passaggio: una percentuale per confrontare, un importo per pianificare.
Il calcolo perde significato se si mescolano valori lordi e netti o mensilità differenti. Anche tredicesima e altre mensilità devono essere considerate in modo coerente. Utilizzare gli importi annui aiuta a evitare che la diversa distribuzione dei pagamenti alteri il confronto.
| Voce illustrativa | Importo annuo netto |
|---|---|
| Reddito da lavoro di riferimento | 36.000 € |
| Pensione stimata | 24.000 € |
| Differenza nelle entrate | 12.000 € |
| Tasso di sostituzione | 66,7% |
Le cifre della tabella sono illustrative e non rappresentano la previsione per una categoria di lavoratori. La pensione dipende dalla storia contributiva, dalla carriera, dall’età di uscita e dalle regole applicabili alla singola posizione.
Nel sistema contributivo contano i contributi accreditati, la loro rivalutazione secondo legge e il coefficiente utilizzato al pensionamento. Il montante contributivo pubblico è una grandezza del sistema previdenziale: non coincide con un conto d’investimento individuale contenente titoli acquistati sul mercato.
Periodi senza lavoro, redditi variabili e contributi mancanti possono modificare il risultato. Anche la data di pensionamento influisce sia su quanto viene accumulato sia sulle condizioni di conversione. Una stima è quindi tanto più utile quanto più riflette una ricostruzione corretta della propria posizione.
Il servizio INPS «La mia pensione futura» permette di elaborare simulazioni utilizzando i dati contributivi e le ipotesi disponibili. Prima di leggere l’importo finale conviene controllare i contributi registrati e le assunzioni utilizzate. La simulazione offre una proiezione da aggiornare, non la garanzia di ricevere esattamente quella somma.
Una riduzione delle entrate non implica necessariamente una riduzione equivalente del tenore di vita. Alcune spese potrebbero diminuire, per esempio quelle legate al lavoro o a un mutuo ormai concluso. Altre, come assistenza, salute o tempo libero, potrebbero aumentare.
Riprendiamo l’esempio: con spese future stimate in 28.000 euro e una pensione netta di 24.000, l’integrazione necessaria sarebbe di 4.000 euro l’anno. Il divario rispetto al reddito lavorativo resta di 12.000 euro, ma il fabbisogno da finanziare è inferiore. È il bilancio atteso a dare una misura utile all’obiettivo.
Gli importi devono inoltre avere lo stesso potere d’acquisto di riferimento. Accostare le spese di oggi a una pensione nominale prevista fra molti anni può creare un’impressione ingannevole di adeguatezza. L’inflazione va trattata in modo coerente su entrambe le grandezze.
Individuare il fabbisogno in anticipo consente di distribuire i versamenti e di correggere il percorso con gradualità. Il capitale futuro dipenderà da quanto si riesce a risparmiare, dalla durata, dai rendimenti effettivi e dai costi sostenuti.
Il grafico mostra l’effetto del tempo su versamenti di 2.400 euro a fine anno, con un rendimento ipotetico costante del 3% annuo, al netto dei costi e prima delle imposte finali. È una simulazione didattica: non descrive un fondo specifico e non prevede il risultato di un investimento reale.
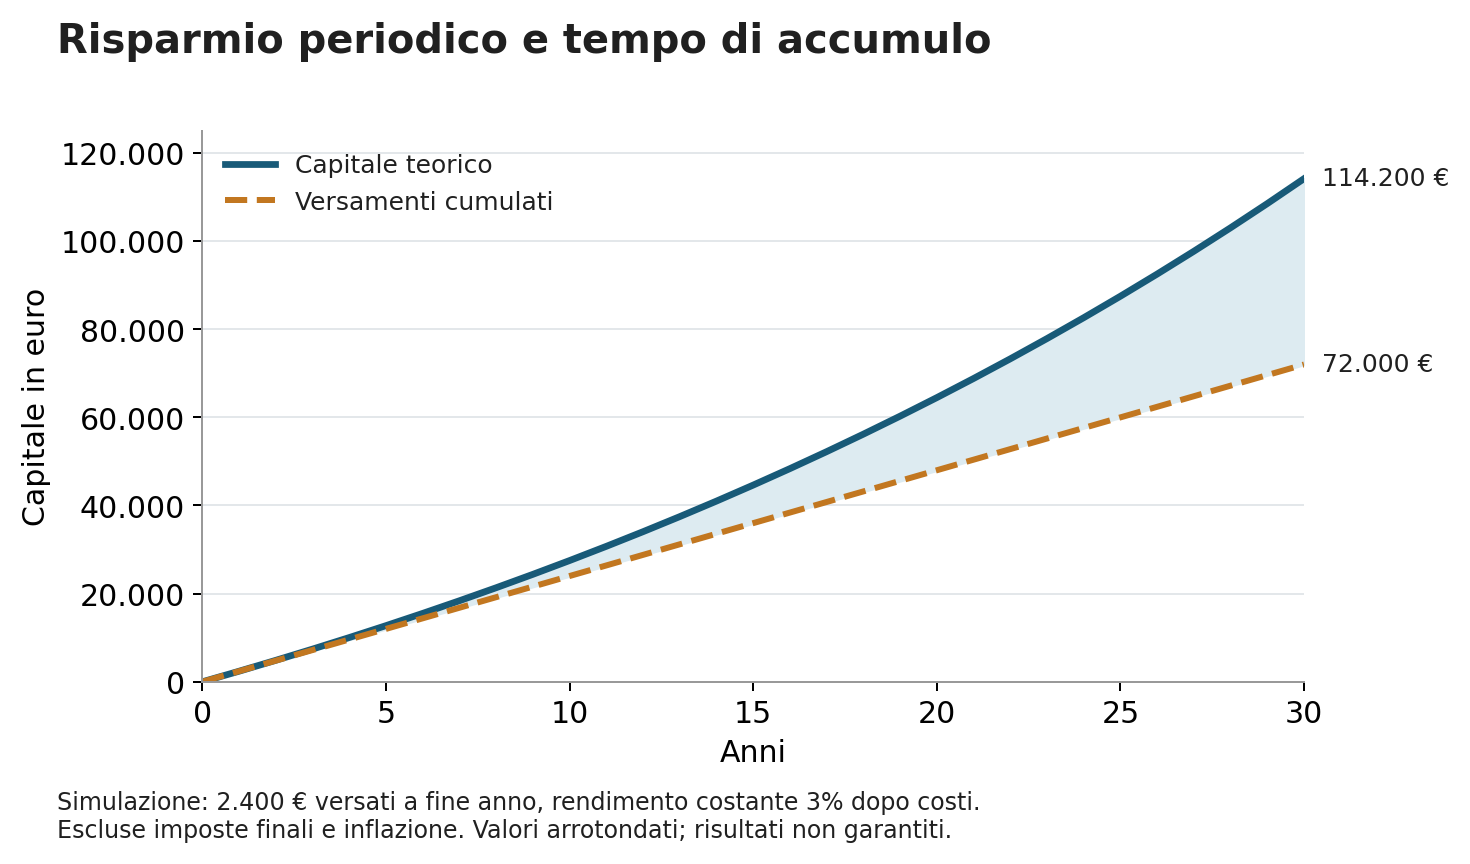
Dopo dieci anni, a fronte di 24.000 euro versati, il capitale teorico è di circa 27.500 euro. Dopo vent’anni i versamenti raggiungono 48.000 euro e il capitale circa 64.500; dopo trenta anni, rispettivamente 72.000 e 114.200 euro. Nei mercati reali i rendimenti non sono costanti, mentre l’inflazione riduce il valore reale delle somme future.
Una volta stimata l’integrazione annua, bisogna capire per quanto tempo potrebbe servire. Riprendendo i 4.000 euro dell’esempio, venticinque anni richiedono 100.000 euro se si ipotizzano rendimento reale netto nullo e prelievi costanti in potere d’acquisto. È un riferimento didattico: non incorpora imprevisti, variazioni delle spese o una vita più lunga e non rappresenta un capitale sufficiente in ogni circostanza.
Se si ipotizzano rendimenti positivi, il fabbisogno iniziale teorico può ridursi; aumenta però la dipendenza dai risultati futuri. Durante i prelievi conta anche l’ordine dei rendimenti, perché le vendite dopo un ribasso riducono la parte di patrimonio che parteciperà al recupero. Per questo una stima unica, presentata senza scenari, può trasmettere una precisione che il problema non consente.
Il piano dovrebbe distinguere ciò che ti serve per le spese essenziali, ciò che desideri per il tuo stile di vita e le spese straordinarie. Deve poi chiarire quali entrate continueranno e quali prelievi consumeranno il capitale. Provare anche rendimenti più bassi o un pensionamento diverso dal previsto aiuta a capire quanto risparmiare oggi e quando rivedere la stima.
Un aumento dello stipendio, un’interruzione lavorativa o una nuova esigenza familiare possono cambiare sia la pensione attesa sia la capacità di risparmio. Riesaminare periodicamente contributi, spese e versamenti permette di riconoscere questi cambiamenti prima che diventino difficili da gestire.
La previdenza complementare può contribuire all’integrazione insieme alle altre risorse del patrimonio. Per valutarla servono benefici fiscali, eventuale contributo aziendale, costi, vincoli e modalità di erogazione: il capitale accumulato deve poi trasformarsi in risorse utilizzabili secondo le proprie necessità.
Possiamo confrontare la stima della tua pensione con le spese che prevedi. Calcoleremo il reddito da integrare e un impegno di risparmio compatibile con le tue possibilità, stabilendo quando aggiornare il piano.
Verifica dei riferimenti contrassegnati: ottobre 2026. Gli altri riferimenti non hanno una verifica recente documentata; questa consultazione non equivale a una revisione normativa completa.
È il rapporto fra la pensione e il reddito da lavoro preso come riferimento: dice quanta parte di quel reddito verrebbe sostituita. Con un reddito annuo netto di 36.000 euro e una pensione netta stimata di 24.000 (cifre illustrative), il tasso è circa il 66,7% e le entrate scendono di 12.000 euro l’anno. Perché il confronto sia utile gli importi devono essere omogenei, per esempio entrambi netti e annui.
Nel sistema contributivo contano i contributi accreditati, la loro rivalutazione secondo legge e il coefficiente usato al pensionamento. Periodi senza lavoro, redditi variabili, contributi mancanti e data di uscita cambiano il risultato. Il servizio INPS «La mia pensione futura» elabora una simulazione dai tuoi dati contributivi: è una proiezione da aggiornare, non la garanzia di quella somma.
Parti dalla simulazione INPS, ma prima di leggere l’importo finale controlla i contributi registrati e le ipotesi usate. Poi metti la pensione stimata accanto alle spese che prevedi, con lo stesso potere d’acquisto: il reddito mancante e il fabbisogno da coprire sono due numeri diversi. Un aumento di stipendio, un’interruzione o una nuova esigenza familiare cambiano la stima, quindi va rivista periodicamente.
Può contribuire a coprire l’integrazione annua che risulta dal confronto fra pensione stimata e spese: nell’esempio dell’articolo 4.000 euro l’anno, che per venticinque anni richiedono 100.000 euro con rendimento reale netto nullo (riferimento didattico). La previdenza complementare può contribuire insieme alle altre risorse del patrimonio: per valutarla contano benefici fiscali, eventuale contributo aziendale, costi, vincoli e modalità di erogazione. Prima si comincia, più il tempo distribuisce lo sforzo.
Rivedi le ipotesi quando cambiano lavoro, reddito, continuità dei contributi o progetti di pensionamento. Una stima è utile se resta collegata alla storia contributiva e alle spese attese.
IL PROSSIMO PASSO, INSIEME
Partiamo da ciò che conta per te: la tua situazione, le priorità e i progetti. Mettiamo ordine nelle domande e individuiamo insieme i prossimi passi.
Richiedi una diagnosi o incontriamoci per capire come posso affiancarti. Scegli tu come parlarne: di persona oppure online su Google Meet.
Scegli da dove cominciare. Il primo confronto è senza impegno.