
La somma sul conto può restare uguale mentre ciò che puoi comprarci diminuisce. Capire questo effetto aiuta a preparare le spese di domani.
Un conto che conserva lo stesso saldo sembra mantenere intatto il patrimonio. Se nel frattempo i prezzi aumentano, però, quel denaro consente di acquistare meno beni e servizi. La cifra resta uguale; cambia ciò che permette di fare.
L’inflazione misura l’aumento generalizzato del livello dei prezzi attraverso un paniere rappresentativo. Non coincide con il rincaro di un singolo prodotto. Ogni famiglia può percepirla in modo diverso, perché il peso di casa, energia, alimentazione e altre spese nel proprio bilancio non è identico a quello dell’indice.
Immaginiamo 100.000 euro senza rendimento per dieci anni. Con un’inflazione costante del 2%, alla fine avrebbero un potere d’acquisto pari a circa 82.000 euro di oggi. Con il 3% il valore reale sarebbe circa 74.400 euro; con il 4%, circa 67.600. Sul conto continuerebbero a comparire 100.000 euro.
| Inflazione annua ipotizzata | Potere d’acquisto di 100.000 € dopo 10 anni |
|---|---|
| 2% | Circa 82.000 € di oggi |
| 3% | Circa 74.400 € di oggi |
| 4% | Circa 67.600 € di oggi |
Il calcolo è: capitale nominale / (1 + inflazione) elevato al numero di anni. I valori della tabella e del grafico sono scenari didattici, non previsioni. Nella realtà l’inflazione varia nel tempo e il percorso può essere molto diverso da una percentuale costante.
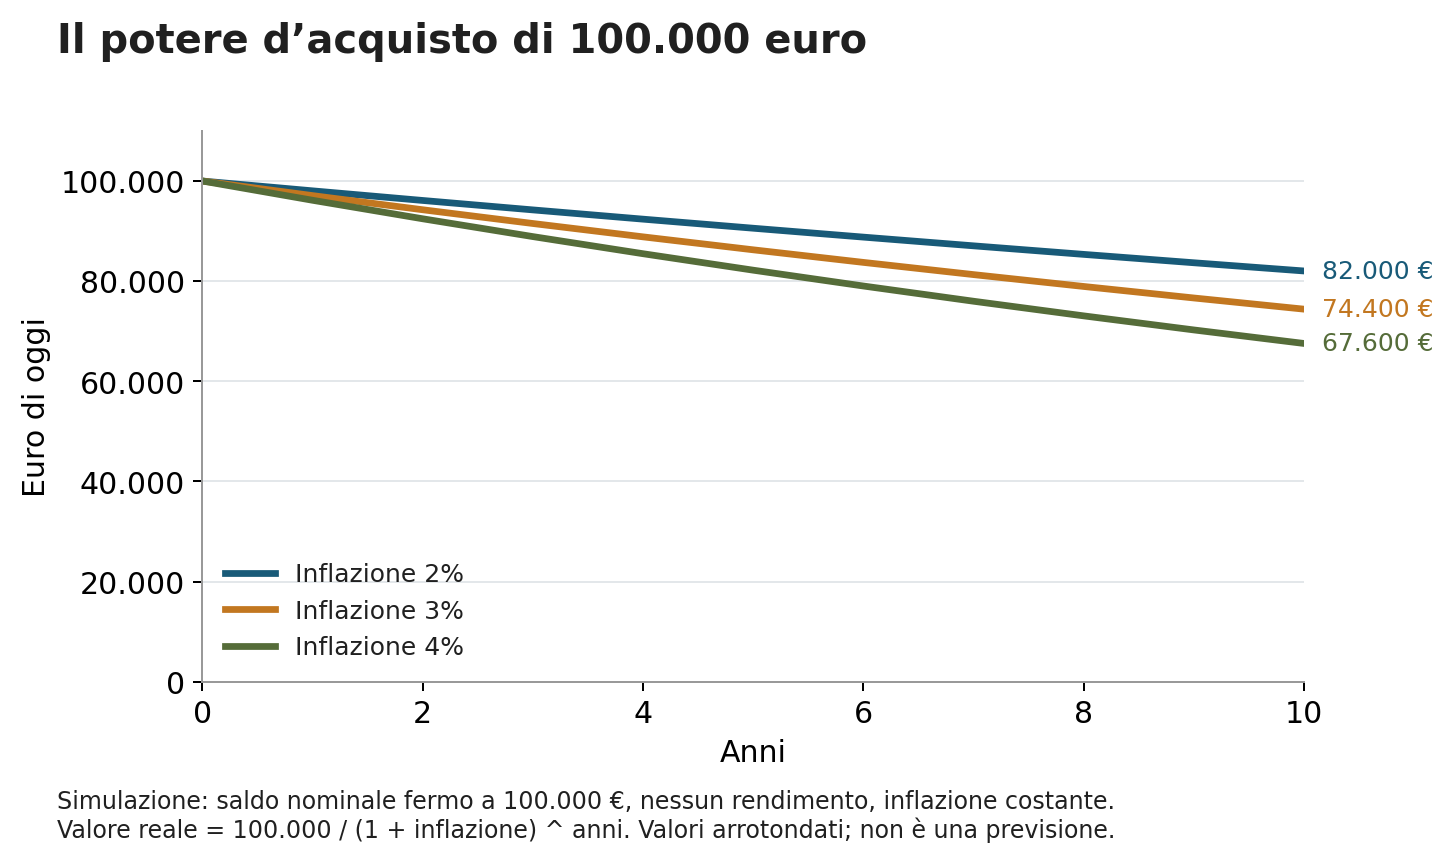
Questa perdita non compare come una commissione o un addebito. Proprio per questo può passare inosservata, anche quando modifica in modo rilevante la capacità di finanziare una spesa futura.
Il rendimento nominale esprime il risultato monetario dell’investimento. Quello reale misura il risultato in termini di potere d’acquisto. Per una valutazione utile al risparmiatore bisogna partire dal rendimento dopo i costi e le imposte pertinenti, confrontandolo con l’inflazione dello stesso periodo.
La formula è: rendimento reale = (1 + rendimento nominale netto) / (1 + inflazione) − 1. Con un rendimento netto del 3% e un’inflazione del 2%, il guadagno reale è circa lo 0,98%. La semplice sottrazione tra le percentuali è un’approssimazione ragionevole quando i valori sono contenuti.
Questa distinzione aiuta a capire perché un guadagno nominale possa non bastare a preservare il valore dei risparmi. Allo stesso tempo, un risultato reale negativo per un breve periodo va valutato in relazione alla funzione delle risorse: disponibilità immediata e stabilità possono rispondere a un’esigenza precisa.
Il denaro per le spese quotidiane e gli imprevisti deve essere accessibile. Per questa quota, un rendimento reale contenuto o negativo può essere il costo di evitare vendite forzate o difficoltà nei pagamenti. Cercare rendimento su ogni euro rischia di trascurare il valore di questa disponibilità.
La valutazione cambia quando una somma molto superiore alle necessità rimane senza destinazione per molti anni. In quel caso è utile capire se la liquidità risponda a una scelta consapevole, a una spesa prevista o a una decisione continuamente rinviata. Per la cassa di un’impresa il ragionamento ha un capitolo suo: come investire la liquidità aziendale.
Conviene separare il denaro per gli imprevisti, quello per le spese già previste e quello per obiettivi lontani. Ciascuna parte ha tempi e rischi diversi: una sola soluzione difficilmente può rispondere bene a tutte queste esigenze.
Azioni, immobili, oro e obbligazioni possono reagire all’inflazione in modi differenti. Contano il prezzo iniziale, i costi, la fiscalità, la durata e il contesto economico. Aver preservato il potere d’acquisto in determinati periodi non garantisce di riuscirci in ogni situazione.
Anche un titolo indicizzato all’inflazione richiede la lettura delle condizioni: indice di riferimento, modalità di adeguamento, eventuali soglie e trattamento del capitale. Se viene venduto prima della scadenza, il prezzo può variare; restano inoltre il rischio dell’emittente e le altre caratteristiche contrattuali.
L’orizzonte rende queste differenze decisive. Una soluzione pensata per un obiettivo lontano può essere poco adatta a una spesa certa tra pochi mesi. La protezione ricercata deve essere collegata al momento in cui il denaro servirà davvero.
L’indice generale è un riferimento utile, ma il bilancio di una famiglia ha pesi propri. In un esempio semplificato, se il 40% delle spese riguarda voci che aumentano del 5% e il restante 60% voci che crescono dell’1%, il rincaro del paniere personale è circa il 2,6%: 40% × 5%, più 60% × 1%. Il calcolo mantiene ferme quantità e composizione e non rappresenta una stima dell’inflazione futura.
Questa differenza conta quando un obiettivo dipende soprattutto da un tipo di spesa. Assistenza, istruzione o acquisto di una casa possono seguire dinamiche diverse dal paniere generale. Il piano dovrebbe rendere esplicita l’ipotesi utilizzata, verificarne la coerenza con il bisogno e aggiornarla quando emergono informazioni migliori. Usare la stessa percentuale per ogni obiettivo può semplificare troppo.
Un altro passaggio utile è distinguere inflazione in diminuzione e prezzi in diminuzione. Se l’inflazione passa dal 6% al 2%, i prezzi continuano a crescere, soltanto più lentamente. Dopo un anno al 6% e uno al 2%, una spesa iniziale di 100 euro arriva a 108,12 euro: 100 × 1,06 × 1,02. Questo meccanismo spiega perché il rallentamento dell’inflazione non riporti automaticamente il potere d’acquisto al livello di partenza.
Pianificare 50.000 euro di spesa «in euro di oggi» è diverso dal prevedere un pagamento nominale di 50.000 euro tra quindici anni. Rendere esplicita l’ipotesi di inflazione permette di capire quanto capitale occorra accumulare e di aggiornare il piano quando cambiano le condizioni.
Lo stesso ragionamento vale quando prepari la pensione o programmi prelievi dai risparmi. Entrate e spese devono essere espresse con lo stesso potere d’acquisto. Provare anche un’inflazione più alta di quella attesa aiuta a capire quanto margine serve nel piano.
Possiamo stimare quanto potrebbero costare in futuro gli obiettivi che hai in mente oggi. Terremo conto di inflazione, costi e imposte, distinguendo il denaro da mantenere disponibile da quello che può essere investito più a lungo.
Banca centrale europea: Che cos’è l’inflazione Consultata il 1 ottobre 2026
Banca d’Italia, L’economia per tutti: La pianificazione finanziaria Consultata il 1 ottobre 2026
Verifica dei riferimenti contrassegnati: ottobre 2026. Gli altri riferimenti non hanno una verifica recente documentata; questa consultazione non equivale a una revisione normativa completa.
Il saldo resta uguale, ma se i prezzi aumentano quel denaro permette di comprare meno beni e servizi. Con 100.000 euro senza rendimento per dieci anni e un'inflazione costante del 2%, il potere d'acquisto finale è pari a circa 82.000 euro di oggi; con il 3% circa 74.400, con il 4% circa 67.600. Questa perdita non compare come una commissione o un addebito, e per questo può passare inosservata.
Il calcolo è: capitale nominale diviso (1 + inflazione) elevato al numero di anni. Per un investimento si guarda invece il rendimento reale: (1 + rendimento nominale netto) diviso (1 + inflazione), meno 1. Con un rendimento netto del 3% e un'inflazione del 2%, il guadagno reale è circa lo 0,98%. Sono scenari didattici: nella realtà l'inflazione varia nel tempo.
Il denaro per le spese quotidiane e gli imprevisti deve restare accessibile: per questa quota un rendimento reale contenuto o negativo può essere il costo di evitare vendite forzate. La valutazione cambia quando una somma molto superiore alle necessità resta senza destinazione per anni. Aiuta separare il denaro per gli imprevisti, quello per le spese già previste e quello per gli obiettivi lontani.
Azioni, immobili, oro e obbligazioni possono reagire all'inflazione in modi diversi: contano prezzo iniziale, costi, fiscalità, durata e contesto. Anche un titolo indicizzato all'inflazione va letto nelle sue condizioni, e se venduto prima della scadenza il prezzo può variare. La protezione va collegata al momento in cui il denaro servirà davvero, e il piano dovrebbe esprimere gli obiettivi in euro di oggi, con un'ipotesi di inflazione esplicita.
Il saldo indica quanti euro possiedi; il potere d’acquisto riguarda ciò che puoi comprare. Guardare entrambi aiuta a collegare il risparmio al costo futuro dei tuoi progetti.
IL PROSSIMO PASSO, INSIEME
Partiamo da ciò che conta per te: la tua situazione, le priorità e i progetti. Mettiamo ordine nelle domande e individuiamo insieme i prossimi passi.
Richiedi una diagnosi o incontriamoci per capire come posso affiancarti. Scegli tu come parlarne: di persona oppure online su Google Meet.
Scegli da dove cominciare. Il primo confronto è senza impegno.